
Accident moto : protocole et indemnisation
Publié le
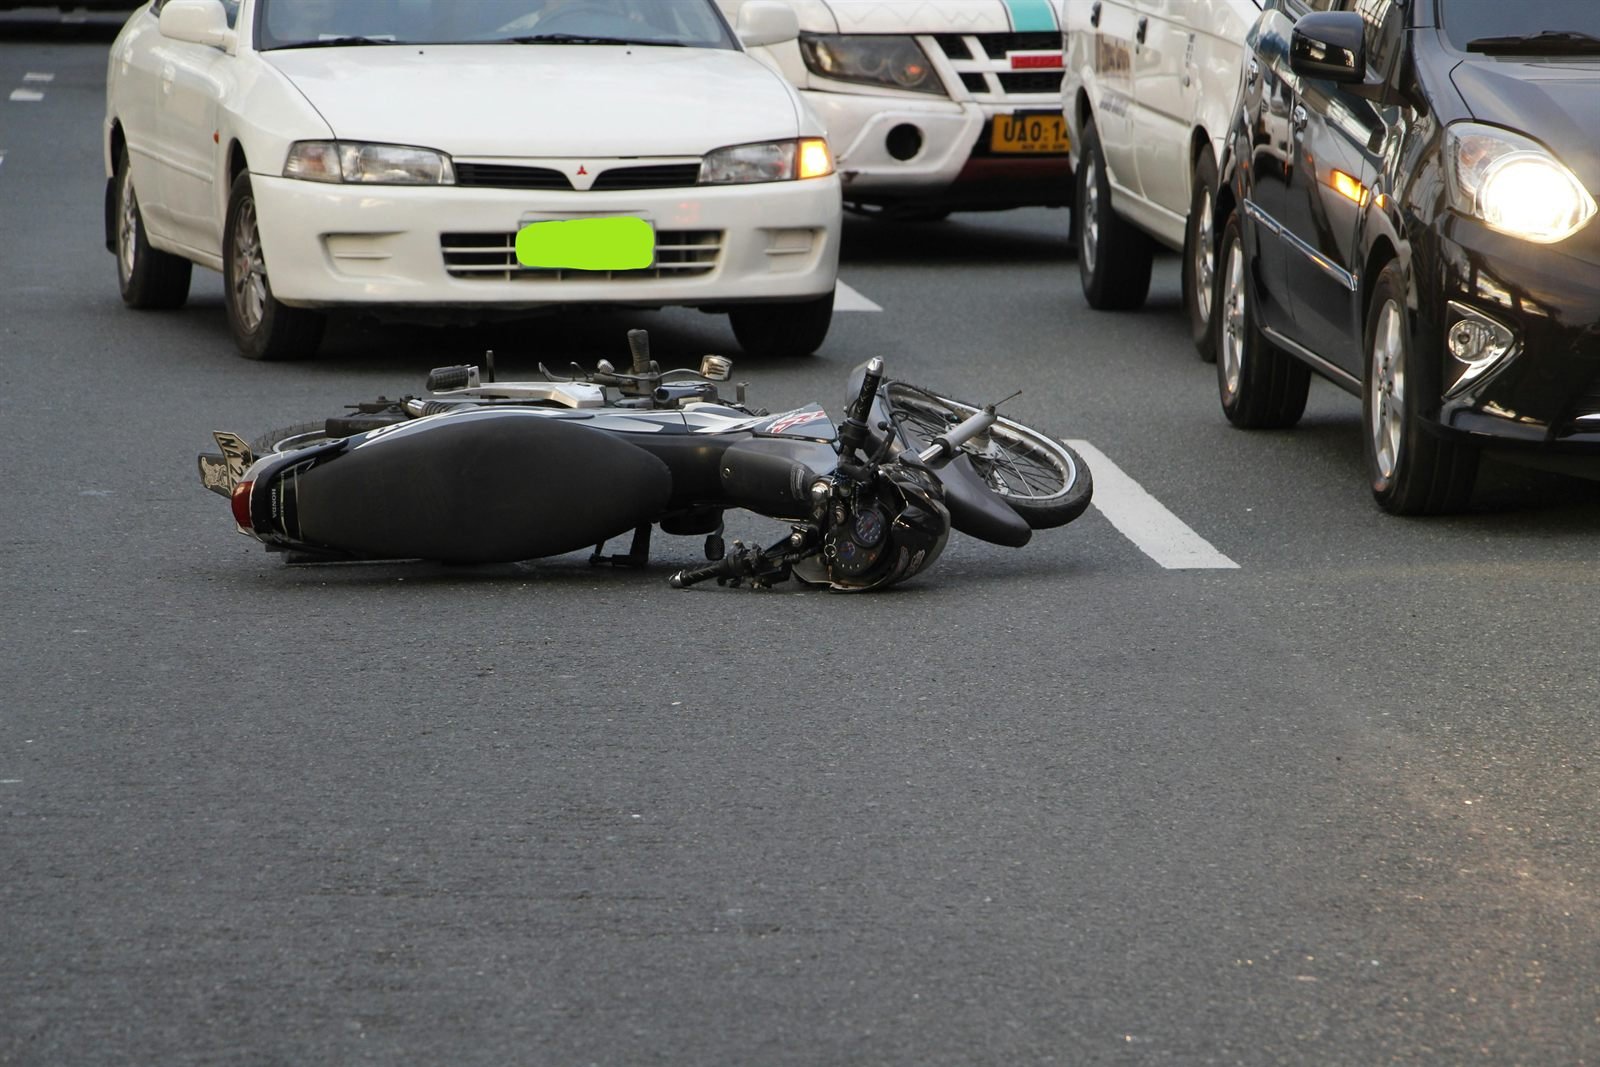
Le protocole immédiat : sécurité et premiers secours
Les premières minutes suivant un accident sont à la fois les plus stressantes et les plus déterminantes. La règle hiérarchique reste universelle : protéger, alerter, secourir, dans cet ordre.Protéger : éviter le sur-accident
Avant toute chose, signalez la zone : feux de détresse de votre moto et du tiers, gilets jaunes pour tous les conducteurs valides, triangle de présignalisation à 30 mètres minimum en amont (50 mètres en sortie de virage, 100 mètres sur autoroute). Sur les voies rapides, faites passer toutes les personnes valides derrière la glissière. Une moto à terre peut être heurtée à grande vitesse par un véhicule qui n'a pas vu venir l'obstacle.Alerter : appeler les bons numéros
Pour des blessures corporelles, le 15 (SAMU) ou le 112 (numéro européen) sont les bons interlocuteurs. Le 18 (pompiers) intervient pour les sinistres techniques (incendie, fuite carburant, extraction de zone difficile). En cas de doute, le 112 redirige automatiquement. Précisez à l'opérateur : nombre de véhicules, nombre de blessés et leur état apparent, lieu précis (point kilométrique sur autoroute, intersection, repère visuel). La gendarmerie ou la police se déplace systématiquement en présence de blessés. Leur intervention est précieuse pour la suite de la procédure.Secourir : sans aggraver
Si un tiers est blessé et inconscient, ne le bougez pas, sauf danger immédiat (incendie, voie de circulation active sans signalisation possible). Vérifiez sa respiration en plaçant une main devant sa bouche, parlez-lui pour évaluer la conscience. N'essayez pas de retirer son casque : seul un professionnel formé peut le faire sans risquer une lésion cervicale. Couvrez-le si nécessaire (couverture, blouson) pour éviter l'hypothermie en attente des secours.Le constat amiable : remplir sans erreur
Le constat amiable est le document central de la procédure d'indemnisation. Mal rempli, il peut compromettre votre dossier pendant des années. Bien rempli, il sécurise votre indemnisation et accélère significativement le règlement.À remplir sur place, jamais après
La règle d'or : le constat se remplit sur les lieux, en présence de l'autre conducteur, avant que les véhicules ne soient déplacés. Une fois rentré chez soi, la mémoire des positions et des angles se déforme, et le constat perd sa valeur probante. Si la situation l'exige (urgence médicale, sécurité), faites-en au moins l'esquisse sur place avec photos, et complétez à froid dans les heures qui suivent, mais jamais le lendemain.Les rubriques à ne pas négliger
Le constat amiable français comporte des cases que beaucoup remplissent à la va-vite :- Coordonnées complètes des deux conducteurs et assurances (nom, prénom, adresse, numéro de permis, numéro de police, dates de validité).
- Croquis fidèle à la position exacte des véhicules au moment du choc, avec axes de circulation, panneaux, et point d'impact.
- Cases circonstances : 17 cases prédéfinies à cocher. Lisez-les attentivement, ne cochez que celles qui s'appliquent réellement, et indiquez le nombre total de cases cochées dans la case prévue.
- Observations : zone libre pour préciser tout élément complémentaire (vitesse approximative du tiers, manœuvre exacte, état de la chaussée).
- Témoins : nom, prénom, adresse, téléphone, coordonnées complètes obligatoires, sans quoi ils ne peuvent être contactés.
- Signature par les deux conducteurs : signe seulement ce avec quoi vous êtes d'accord.
L'erreur fatale : signer sous la pression
Si l'autre conducteur conteste votre version ou tente de vous faire signer un constat dont vous n'êtes pas certain, refusez de signer. Vous pouvez remplir un constat unilatéral (uniquement votre version, signé seulement par vous) qui sera traité par votre assurance. Mieux vaut un constat unilatéral honnête qu'un constat bilatéral signé sous pression et qui vous met en tort. Si l'autre conducteur refuse purement et simplement de remplir un constat, prenez immédiatement photo de sa plaque, de sa carte grise et de sa pièce d'identité. Notez la marque, le modèle, la couleur. Faites intervenir les forces de l'ordre s'il refuse l'identification : c'est un délit aggravé.Délai d'envoi à l'assurance
Le constat doit être transmis à votre assureur dans un délai de 5 jours ouvrés, conformément à l'article L.113-2 du Code des assurances. Au-delà, l'assureur peut invoquer la déchéance de garantie. Conservez systématiquement une copie scannée pour vos archives, ainsi que l'accusé de réception.Préserver les preuves : témoins, photos, PV, BAAC
La force de votre dossier dépend directement des éléments objectifs que vous parvenez à réunir dans les 48 heures suivant l'accident. Une fois ce délai passé, beaucoup de preuves deviennent inaccessibles.Les témoins : à recueillir tout de suite
Un témoin oculaire impartial vaut plus qu'un constat parfaitement rempli. Sur les lieux, identifiez les passants, automobilistes arrêtés, riverains ayant assisté à la scène. Demandez leur accord pour figurer comme témoin et notez : nom complet, adresse, téléphone, profession le cas échéant. Plus vous avez de témoins, mieux votre version sera défendue. À noter : les témoins ne peuvent pas être passagers du véhicule impliqué (un passager est juridiquement considéré comme partie prenante, pas comme témoin neutre). Privilégiez les automobilistes tiers, les piétons, les conducteurs de transports publics.Les photos : avant tout déplacement
Avant que les véhicules ne soient bougés, prenez systématiquement les photos suivantes :- Vue large de la scène depuis plusieurs angles (au moins 4 prises de vue à 90° les unes des autres).
- Position exacte des véhicules par rapport à la chaussée, aux marquages au sol, aux panneaux.
- Dégâts sur chaque véhicule, en plan rapproché et en plan large.
- Plaque d'immatriculation du tiers en gros plan.
- Conditions visuelles : éclairage public, état de la chaussée, signalisation visible, météo.
- Carte grise et permis du tiers (avec son accord).
Le PV de police ou de gendarmerie
Quand les forces de l'ordre se déplacent, elles établissent un procès-verbal d'accident. Ce document a une force probatoire supérieure à un simple constat amiable, surtout si l'enquête révèle une infraction (alcoolémie, refus de priorité, conduite sans permis). Notez le numéro de PV remis sur place : il sera utile pour l'instruction du dossier d'indemnisation et pour toute action judiciaire ultérieure. Vous pouvez obtenir une copie du PV via votre assureur, qui en fait la demande à la préfecture, ou directement à votre charge en cas d'action en justice (frais d'environ 5 à 30 €).Le BAAC : le bulletin médical d'accident
En cas de blessures, les services hospitaliers remplissent un BAAC : Bulletin d'Analyse des Accidents Corporels. Ce document recense les lésions constatées dès l'arrivée aux urgences. Il sert de référence à l'expertise corporelle ultérieure et à l'évaluation des séquelles. Demandez-en une copie à l'hôpital, et conservez-la pour votre dossier d'indemnisation.La loi Badinter : un statut protecteur pour les motards
La loi du 5 juillet 1985, dite « loi Badinter », régit l'indemnisation des victimes d'accidents de la circulation. C'est elle qui détermine vos droits en tant que motard accidenté.Le principe de protection automatique
La loi Badinter pose un principe simple : la victime d'un accident de la circulation a un droit à indemnisation automatique, sauf cas très restreints. Pour les motards, cela signifie que vous êtes protégé en tant que victime, même si la responsabilité partagée est invoquée par le tiers ou son assureur. Le statut de victime ne dépend pas de l'absence totale de faute, mais de la situation factuelle : impliqué dans un accident impliquant un véhicule terrestre à moteur.Les exceptions à connaître
Trois cas peuvent réduire ou annuler votre indemnisation :- Faute inexcusable et cause exclusive de l'accident : conduite à très grande vitesse manifestement excessive, refus délibéré de priorité, état d'ivresse caractérisé. La jurisprudence est restrictive : il faut une faute volontaire d'une gravité exceptionnelle.
- Conducteur recherchant volontairement le dommage : suicide, défi aux forces de l'ordre. Cas exceptionnel.
- Conduite sans permis ou non assuré : votre indemnisation par le tiers reste en principe due, mais votre propre assurance vous applique les exclusions du contrat (frais médicaux non couverts par individuelle conducteur, dégâts moto non pris en charge).
Le cas des passagers et des tiers piétons
Le passager d'une moto est toujours indemnisé en totalité, sauf faute inexcusable. Le piéton ou le cycliste victime d'un accident moto est également protégé par la loi Badinter et indemnisé prioritairement. Cette protection forte est la raison pour laquelle l'assurance responsabilité civile reste obligatoire et coûte plus cher que pour une voiture : elle peut être engagée massivement en cas de blessures graves à un passager ou à un piéton.L'expertise et les recours en cas de désaccord
Une fois le dossier déposé, l'assureur du responsable mandate un expert pour évaluer les dommages matériels et corporels. Cette phase peut durer plusieurs mois pour les accidents corporels graves.L'expertise matérielle de la moto
Un expert mandaté par l'assurance adverse évalue les dégâts de votre moto : coût de réparation, valeur de remplacement, classification éventuelle en VEI (Véhicule Économiquement Irréparable) si le coût dépasse la valeur. Vous avez le droit d'assister à l'expertise et de demander un contre-expert à vos frais (300 à 600 € en moyenne) si vous contestez l'évaluation. Pendant l'expertise, votre moto est généralement immobilisée chez le réparateur ou en fourrière. La prise en charge des frais de remorquage et de gardiennage peut être source de litiges. Pour comprendre précisément quelles assurances couvrent ces frais et qui est tenu de les payer en cas d'accident responsable ou non, voir notre dossier sur la franchise moto en remorquage et qui paie.L'expertise corporelle
Pour les blessures, un médecin expert mandaté par l'assurance adverse réalise une expertise médicale. Elle évalue : incapacité temporaire (durée de l'arrêt de travail), incapacité permanente (séquelles définitives, exprimées en pourcentage), préjudices personnels (douleur, préjudice esthétique, préjudice d'agrément, perte de revenus). Vous pouvez vous faire assister par votre propre médecin conseil et avocat spécialisé en droit du dommage corporel, ces honoraires sont généralement remboursés par l'assurance adverse en cas d'accord, sinon par votre protection juridique si vous y avez souscrit. L'expertise corporelle aboutit à une offre d'indemnisation obligatoire de l'assureur dans un délai de 8 mois pour les accidents simples, prolongé en cas de complications. Cette offre n'est pas définitive : vous pouvez la refuser et ouvrir une procédure judiciaire si vous l'estimez insuffisante.Les recours en cas de désaccord
Si l'offre d'indemnisation vous semble insuffisante, plusieurs voies de recours sont possibles. La négociation amiable avec contre-offre argumentée est la première étape. La médiation de l'assurance intervient quand le dialogue est rompu. Enfin, l'action judiciaire devant le tribunal judiciaire reste l'ultime recours. Les délais sont longs (1 à 3 ans selon la complexité), mais les indemnisations obtenues judiciairement sont souvent supérieures aux offres amiables, surtout pour les blessures graves. Si l'accident a immobilisé votre moto en bord de route, la prise en charge du remorquage immédiat reste à organiser. Pour comprendre les options et délais d'intervention, consultez notre dossier sur comment trouver un dépanneur moto en urgence. Et si vous êtes le responsable identifié de l'accident sans tiers tiers victime, donc sans application des règles de l'accident classique, voyez plutôt notre dossier sur la chute à moto et ses démarches spécifiques, dont le protocole diffère sensiblement.⚡
Panne ou chute à moto ?
Remorqueuses adaptées moto, intervention 24/7 partout en France.
FAQ, Accident de moto et indemnisation
Que faire si l'autre conducteur prend la fuite ?
Trois actions immédiates : noter sa plaque, sa marque et sa couleur ; appeler les forces de l'ordre au 17 ou 112 pour signaler le délit de fuite ; déposer plainte au commissariat ou en gendarmerie dans les 24 à 48 heures. Si le véhicule reste introuvable, le Fonds de Garantie des Assurances Obligatoires (FGAO) peut indemniser les blessures corporelles, mais pas les dégâts matériels. Conservez tout justificatif (témoins, photos, PV).
Combien de temps prend une indemnisation après accident ?
Pour les dégâts matériels seuls, comptez 1 à 4 mois entre la déclaration et le règlement. Pour les blessures corporelles, le délai est de 8 mois minimum (offre obligatoire de l'assureur), souvent 12 à 24 mois pour les blessures graves nécessitant une consolidation médicale (état stabilisé). En cas d'action judiciaire, comptez 1 à 3 ans supplémentaires selon la complexité du dossier.
Mon assurance peut-elle me retirer mon bonus après un accident ?
Oui, en cas de responsabilité totale ou partielle reconnue. Le coefficient de réduction-majoration (CRM, ou bonus-malus) augmente de 25 % en cas de responsabilité totale, de 12,5 % en cas de responsabilité partagée. Si vous êtes totalement non responsable, votre bonus est intégralement préservé. Le statut de la responsabilité est déterminé par le constat amiable, le PV de police et les conclusions de l'expertise.
Puis-je refuser l'expertise mandatée par l'assurance adverse ?
Pas directement, mais vous pouvez exiger d'assister à l'expertise et de demander un contre-expertise à vos frais. Si l'expertise officielle vous semble biaisée, demandez sa contestation par écrit, joignez les éléments contradictoires (devis garages indépendants, attestations de votre médecin), et formalisez un désaccord motivé. À défaut d'accord amiable, l'expertise judiciaire ordonnée par un tribunal devient la voie de référence, coûteuse mais incontournable.
Faut-il un avocat après un accident moto ?
Pour les dégâts matériels seuls, ce n'est pas indispensable : votre assureur défend vos intérêts directs. Pour les blessures corporelles graves (hospitalisation, séquelles potentielles, perte de revenus), un avocat spécialisé en dommage corporel devient quasi indispensable. Ses honoraires sont souvent couverts par votre garantie protection juridique (présente dans la majorité des contrats), et son intervention multiplie en moyenne par 2 à 3 le montant de l'indemnisation finale.
Mon assurance prend-elle en charge le remorquage après un accident ?
Si vous avez l'assistance accident dans votre contrat moto, oui, le remorquage est gratuit jusqu'au garage de votre choix. Si vous êtes non responsable, l'assurance du tiers prend ensuite en charge l'ensemble des frais (remorquage, gardiennage, expertise, réparation ou indemnisation). Si vous êtes responsable avec un contrat tiers simple, les frais matériels restent à votre charge, votre garantie individuelle conducteur peut couvrir vos blessures personnelles.
Quel délai pour porter plainte après un accident ?
Le délai de prescription dépend de la qualification : 1 an pour une contravention, 6 ans pour un délit (blessures involontaires graves, conduite sous influence, délit de fuite), 20 ans pour un crime. En pratique, déposez plainte dans les 24 à 72 heures pour préserver les preuves, conserver la mémoire des témoins et permettre l'enquête de police. Une plainte tardive perd énormément de force probante.
Le passager peut-il se retourner contre le conducteur de la moto ?
Oui, si le conducteur de la moto est responsable de l'accident. Le passager bénéficie de la pleine protection de la loi Badinter (sauf faute inexcusable, exceptionnellement reconnue). Il peut demander indemnisation à l'assurance responsabilité civile du conducteur, c'est précisément l'objet de cette garantie obligatoire. Cette situation conflictuelle (un proche se retournant contre le pilote) est juridiquement normale et n'altère pas les liens personnels : c'est le fonctionnement standard de l'indemnisation automobile.
L'Essentiel à Retenir
Un accident moto avec tiers identifié se gère en six étapes successives. Sécurité immédiate : signalisation, gilet, derrière la glissière sur autoroute, alerte au 15 ou 112 pour les blessures. Constat amiable rempli sur place avec coordonnées complètes, croquis fidèle, cases circonstances cochées avec discernement, observations détaillées et témoins identifiés ; signature uniquement de ce avec quoi vous êtes d'accord, ou constat unilatéral en cas de litige. Préserver les preuves : 20 à 30 photos avant tout déplacement, coordonnées des témoins (jamais les passagers), numéro de PV des forces de l'ordre, BAAC médical à l'hôpital. Application de la loi Badinter du 5 juillet 1985 : statut de victime presque automatique pour les motards et leurs passagers, sauf faute inexcusable et cause exclusive (interprétée restrictivement par les tribunaux). Expertise matérielle et corporelle : droit d'assister à l'expertise, contre-expertise possible, offre obligatoire de l'assureur dans les 8 mois. Recours : négociation amiable, médiation, action judiciaire, l'avocat spécialisé en dommage corporel multiplie en moyenne par 2 à 3 l'indemnisation finale pour les blessures graves. Délais cruciaux à retenir : déclaration sinistre dans les 5 jours ouvrés, plainte dans les 24-72 heures pour préserver les preuves. La qualité de votre dossier dans les 24 premières heures détermine en grande partie l'indemnisation finale, parfois pendant des années.🏍Dépanneuse moto
⏱Intervention 24h/24
€Devis ferme
✓Matériel spécifique moto
Besoin d'un remorquage moto après accident ?
Remorqueuse moto avec matériel adapté, partout en France 24/7.
Demander un remorqueur motoLe montant de votre remorquage, avant d'accepter quoi que ce soit.
Réponse rapide et sans engagement.
Recevoir mon prix →